Domain sauerstoffträger.de kaufen?
Wir ziehen mit dem Projekt
sauerstoffträger.de um.
Sind Sie am Kauf der Domain
sauerstoffträger.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sauerstoffträger.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Ist ein Kredit eine Verbindlichkeit?
Ist ein Kredit eine Verbindlichkeit? Ja, ein Kredit ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Durch die Aufnahme eines Kredits verpflichtet sich der Kreditnehmer, das geliehene Geld plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Die Rückzahlung des Kredits erfolgt in der Regel in regelmäßigen Raten über einen bestimmten Zeitraum. Somit stellt ein Kredit eine Verbindlichkeit dar, da der Kreditnehmer dazu verpflichtet ist, das geliehene Geld zurückzuzahlen. **

Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Trolla Vertikutierer 120 cm Anhänger für Rasentraktor zur Unterstützung der Sauerstoffversorgung des BodensTechnische Daten von Trolla Vertikutierer: - Arbeitsbreite: 1200 mm - max. Zuladung: 50 kg - 2 Räder mit Schlauch: 254 mm - mit Stahlmessern ausgestattet - Artikel wird unmontiert geliefert Wenn nicht -sofort lieferbar- ist die Lieferzeit 10-15 Tage.384,74 €*Versand: 48,60 €Sichere Weiterleitung zum Anbieter


-
Ist ein Darlehen eine Verbindlichkeit?
Ist ein Darlehen eine Verbindlichkeit? Ja, ein Darlehen ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Der Darlehensnehmer ist dazu verpflichtet, den geliehenen Betrag plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Für das Unternehmen, das das Darlehen aufnimmt, wird es als Verbindlichkeit in der Bilanz ausgewiesen, da es eine finanzielle Verpflichtung darstellt. Insgesamt ist ein Darlehen also eine Form von Verbindlichkeit, die in der Buchhaltung und Finanzplanung berücksichtigt werden muss. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **

Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Oase AirFlo Schwimmender Belüfter für Sauerstoffversorgung 1,5 kW / 230 VAirFlo 1,5kW / 230V Schwimmender Belüfter für Sauerstoffversorgung durch kraftvolle Wasserbilder für Wasserflächen bis 15000 m2 Axiale Propellertechnologie für Wasserdurchflussraten bis zu 165.000 l / h Maximale Sauerstoffzufuhr für das Gewässer Einfache Installation und Wartung dank Bajonett-Technik Geschäumter Schwimmer für außerordentliche Stabilität und Geräuschreduzierung Pumpenkorb aus korrosionsbeständigem Edelstahl Im Lieferumfang enthalten: Befestigungsset sowie 3 Düsenaufsätze vom Typ »Trumpet« Beleuchtungssets mit Edelstahlhalterung als Zubehör lieferbar Abmessungen (Ø x H) (mm) 1150 x 700 Nennspannung 230 V/50 Hz Leistung (kW) 1,500 Stromkabellänge (m) 50,00 Nettogewicht (kg) 35,50 Nennstrom (A) 10,2 Liter pro Stunde max. (l/h) 165000 Wassertiefe min. (m) 0,90 Winterfest Nein Grobschmutzförderung max. (mm) 12 Artikelnr. 501833629,00 €*Versand: 69,90 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Ist ein Kredit eine Verbindlichkeit?
Ist ein Kredit eine Verbindlichkeit? Ja, ein Kredit ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Durch die Aufnahme eines Kredits verpflichtet sich der Kreditnehmer, das geliehene Geld plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Die Rückzahlung des Kredits erfolgt in der Regel in regelmäßigen Raten über einen bestimmten Zeitraum. Somit stellt ein Kredit eine Verbindlichkeit dar, da der Kreditnehmer dazu verpflichtet ist, das geliehene Geld zurückzuzahlen. **
-
Ist ein Darlehen eine Verbindlichkeit?
Ist ein Darlehen eine Verbindlichkeit? Ja, ein Darlehen ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Der Darlehensnehmer ist dazu verpflichtet, den geliehenen Betrag plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Für das Unternehmen, das das Darlehen aufnimmt, wird es als Verbindlichkeit in der Bilanz ausgewiesen, da es eine finanzielle Verpflichtung darstellt. Insgesamt ist ein Darlehen also eine Form von Verbindlichkeit, die in der Buchhaltung und Finanzplanung berücksichtigt werden muss. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
Ähnliche Suchbegriffe für Verbindlichkeit
-
Trolla Vertikutierer 120 cm Anhänger für Rasentraktor zur Unterstützung der Sauerstoffversorgung des BodensTechnische Daten von Trolla Vertikutierer: - Arbeitsbreite: 1200 mm - max. Zuladung: 50 kg - 2 Räder mit Schlauch: 254 mm - mit Stahlmessern ausgestattet - Artikel wird unmontiert geliefert Wenn nicht -sofort lieferbar- ist die Lieferzeit 10-15 Tage.384,74 €*Versand: 48,60 €Sichere Weiterleitung zum Anbieter
-
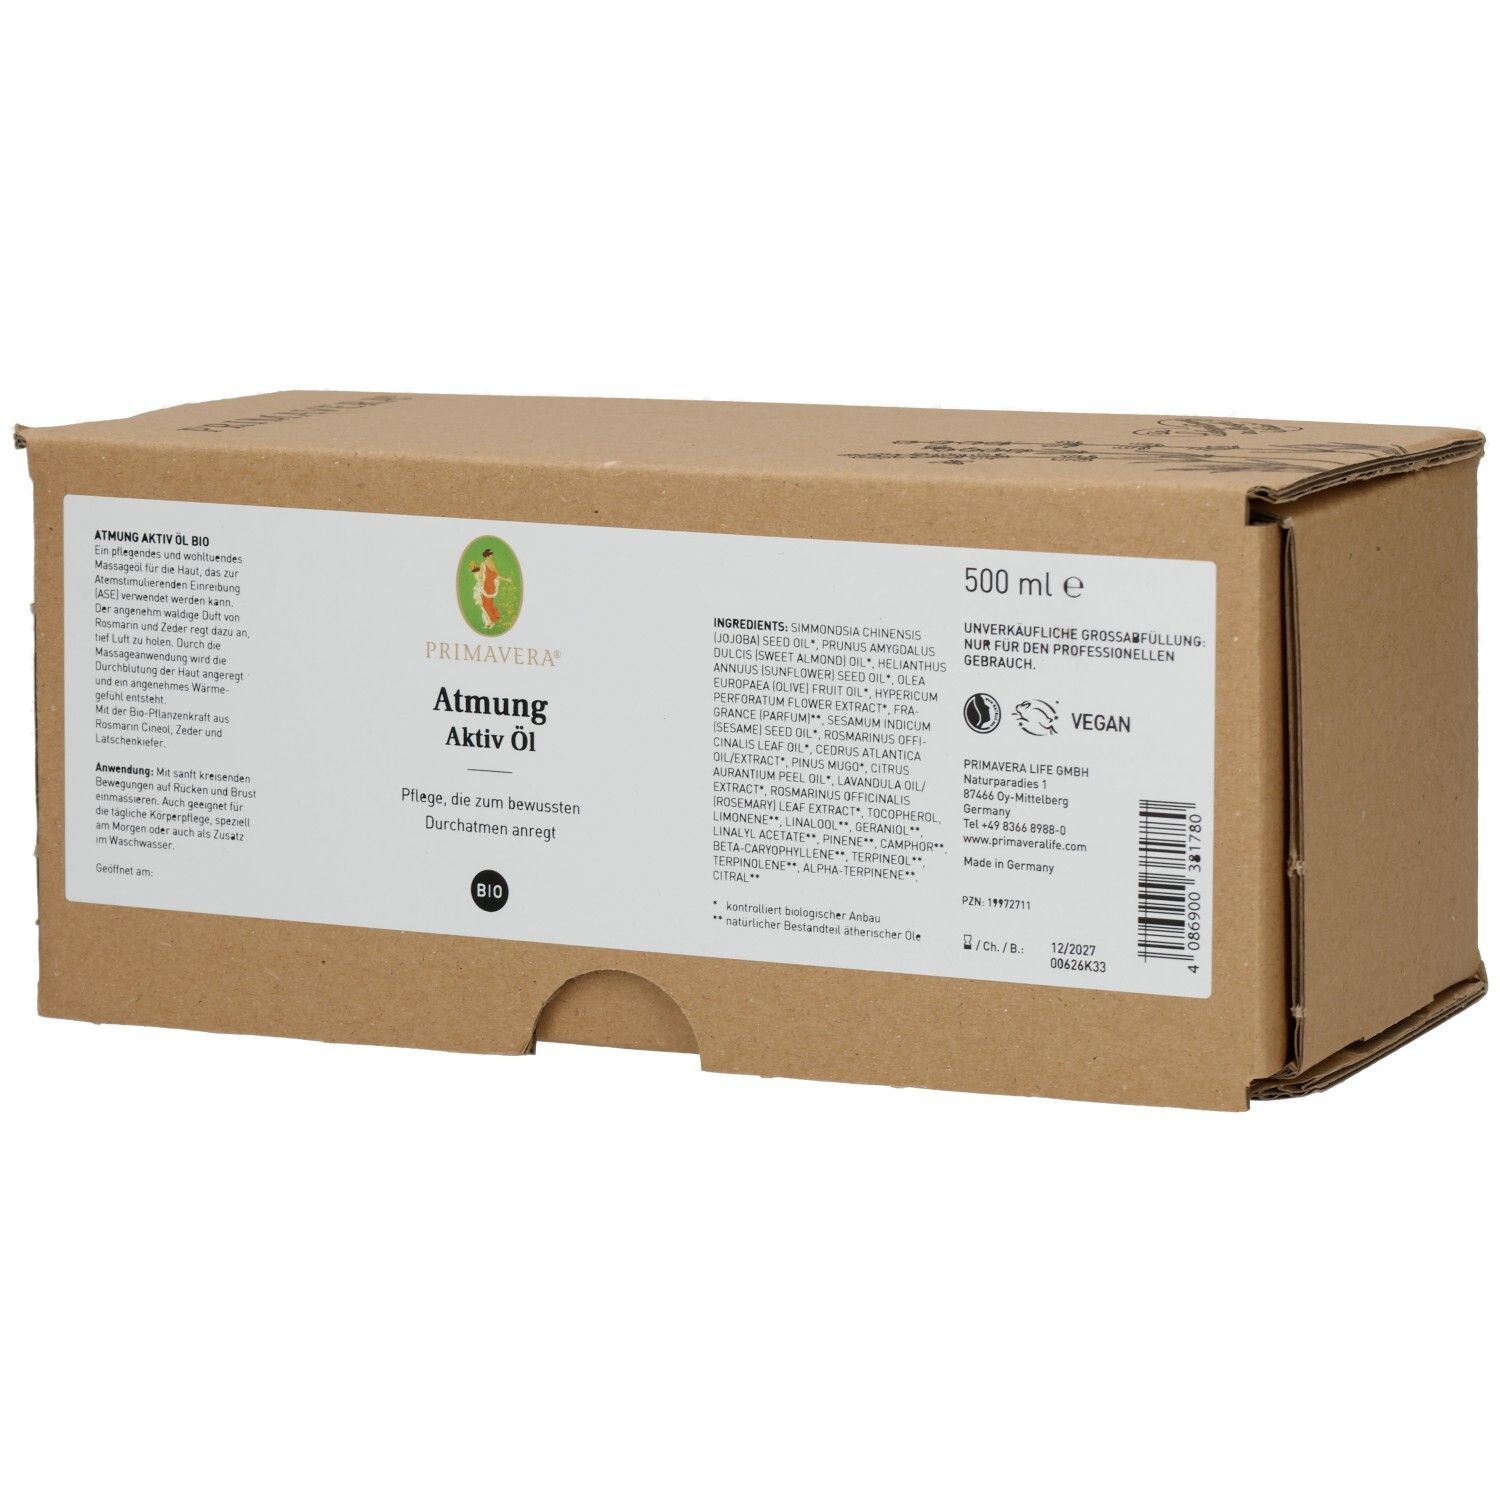
Atmung Aktiv Öl Bio Massageöl 500 ml KörperpflegePRIMAVERA Atmung Aktiv Öl bio Bewusstes Atmen kann durch aromapflegerische Anwendungen wirkungsvoll unterstützt werden. Ätherische Öle haben stärkende Eigenschaften und wirken auch auf seelischer Ebene. Das Atmung Aktiv Öl bio ist ein pflegendes und wohltuendes Massageöl für die Haut. Es wurde besonders zur Begleitung einer Atemstimulierenden Einreibung (ASE) entwickelt. Sein angenehm waldiger Duft regt dazu an, bewusst ein- und tief durchzuatmen. Die naturreinen ätherischen Öle von Rosmarin Cineol bio, Zeder bio und Latschenkiefer bio haben wertvolle Eigenschaften und wirken wohltuend auf Körper, Geist und Seele. Erwärmende Einreibungen im Bereich des Brustkorbs und des Rückens mit dem Atmung Aktiv Öl bio können helfen, den eigenen Körper bewusster zu spüren und wahrzunehmen. Die wertvollen Inhaltsstoffe mit ihren stärkenden und vitalisierenden Eigenschaften sind wohltuend und unterstützen eine stärkende Pflege im Brustbereich und der angenehm waldige Duft lässt tief durchatmen. . Die waldige Duftkomposition aus Rosmarin, Zeder und Latschenkiefer kombiniert mit Weihrauch und wärmendem Johanniskrautöl bio ist eine Wohltat für die Sinne. Anwendung: Mit sanft kreisenden Bewegungen auf Rücken und Brust einmassieren. Auch geeignet für die tägliche Körperpflege, speziell am Morgen oder auch als Zusatz im Waschwasser. Anleitung für eine Atemstimulierende Einreibung (ASE): Den Rücken frei machen, das Atmung Aktiv Öl bio in den Händen verteilen, anwärmen, und dann vom Nacken Richtung Kreuzbein auf den gesamten Rücken aufbringen. Die Hände dabei in gleichmäßigen Kreisbewegungen immer von der Wirbelsäule weg von innen nach außen vom Nacken Richtung Kreuzbein führen. Nach etwa zehn bis fünfzehn Minuten die Einreibung mit einer deutliche Streichbewegung vom Nacken zum Kreuzbein beenden. Diese Anwendung regt tiefes Durchatmen an, fördert die Durchblutung der Haut, und regeneriert, pflegt und vitalisiert sie. Inhaltsstoffe: Simmondsia Chinensis (Jojoba) Seed Oil*, Prunus Amygdalus Dulcis (Sweet Almond) Oil*, Helianthus Annuus (Sunflower) Seed Oil*, Olea Europaea (Olive) Fruit Oil*, Hypericum Perforatum Flower Extract*, Fragrance (Parfum)**, Sesamum Indicum (Sesame) Seed Oil*, Rosmarinus Officinalis Leaf Oil*, Cedrus Atlantica Oil/Extract*, Pinus Mugo*, Citrus Aurantium Peel Oil*, Lavandula Oil/Extract*, Rosmarinus Officinalis (Rosemary) Leaf Extract*, Tocopherol, Limonene**, Linalool**, Geraniol**, Linalyl Acetate**, Pinene**, Camphor**, Beta-Caryophyllene**, Terpineol**, Terpinolene**, Alpha-Terpinene**, Citral** * kontrolliert biologischer Anbau ** natürlicher Bestandteil ätherischer Öle117,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Graf, Erwin: AtmungAtmung , Lernen an Stationen im Biologieunterricht (7. und 8. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Auflage: Nachdruck, Erscheinungsjahr: 20150818, Produktform: Geheftet, Beilage: Broschüre drahtgeheftet, Titel der Reihe: Stationentraining SEK##~Stationentraining Sekundarstufe Biologie##~Lernen an Stationen##, Autoren: Graf, Erwin, Auflage: 18003, Auflage/Ausgabe: Nachdruck, Seitenzahl/Blattzahl: 64, Themenüberschrift: EDUCATION / Teaching Methods & Materials / General, Keyword: 7. und 8. Klasse; Biologie; Körper und Gesundheit; Sekundarstufe I, Fachschema: Biologie / Lehrermaterial~Didaktik~Unterricht / Didaktik, Bildungsmedien Fächer: Biologie, Fachkategorie: Unterrichtsmaterialien~Unterricht und Didaktik: Religion~Biologie, Biowissenschaften~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für die Sekundarstufe I, Altersempfehlung / Lesealter: 23, Genaues Alter: SEK, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Schule und Lernen: Biologie, Thema: Verstehen, Schulform: SEK, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag in der AAP Lehrerwelt GmbH, Länge: 297, Breite: 159, Höhe: 7, Gewicht: 210, Produktform: Geheftet, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Schulform: Sekundarschule (alle kombinierten Haupt- und Realschularten), Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 205249723,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.